Universitas Terbuka
Diskusi.1: Laporan Arus Kas Operasi (Cara Langsung & Tak)
SOAL DISKUSI:
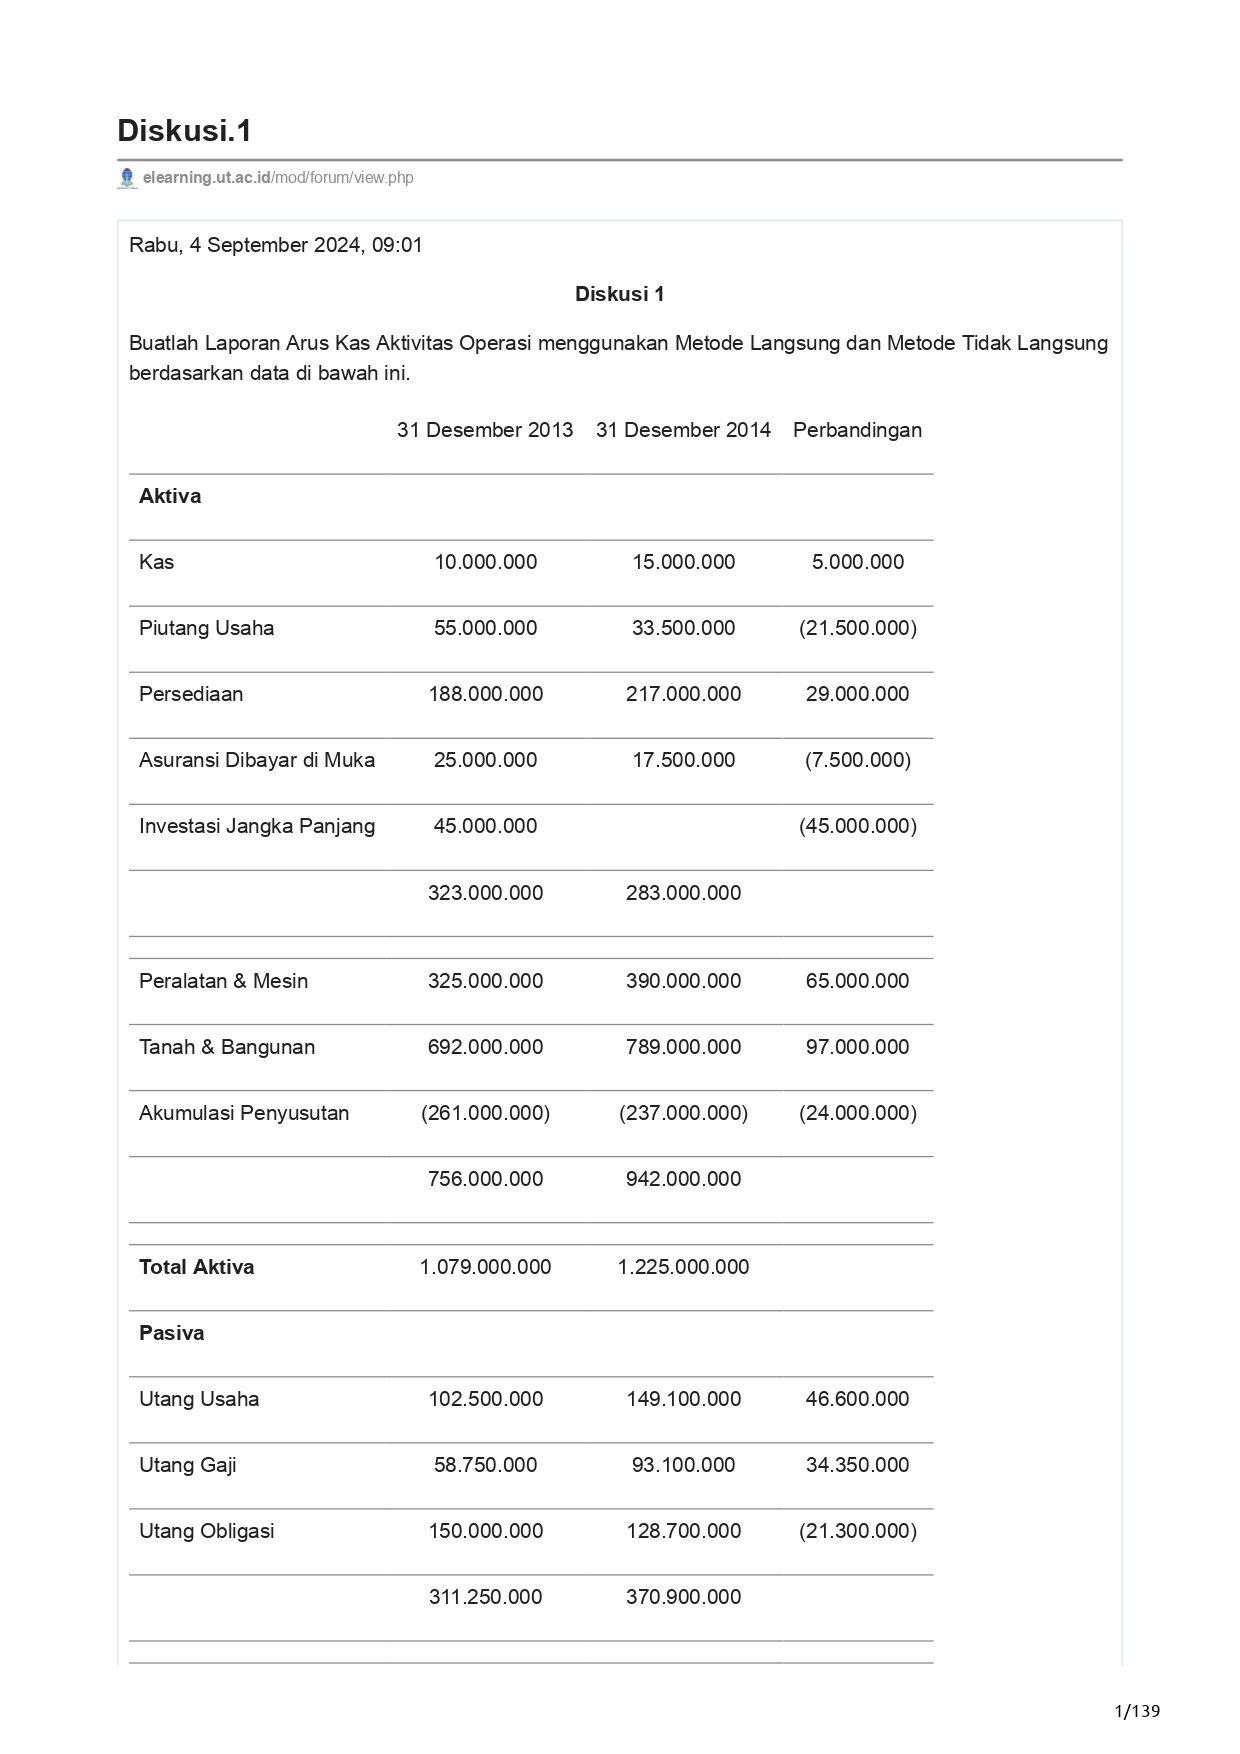
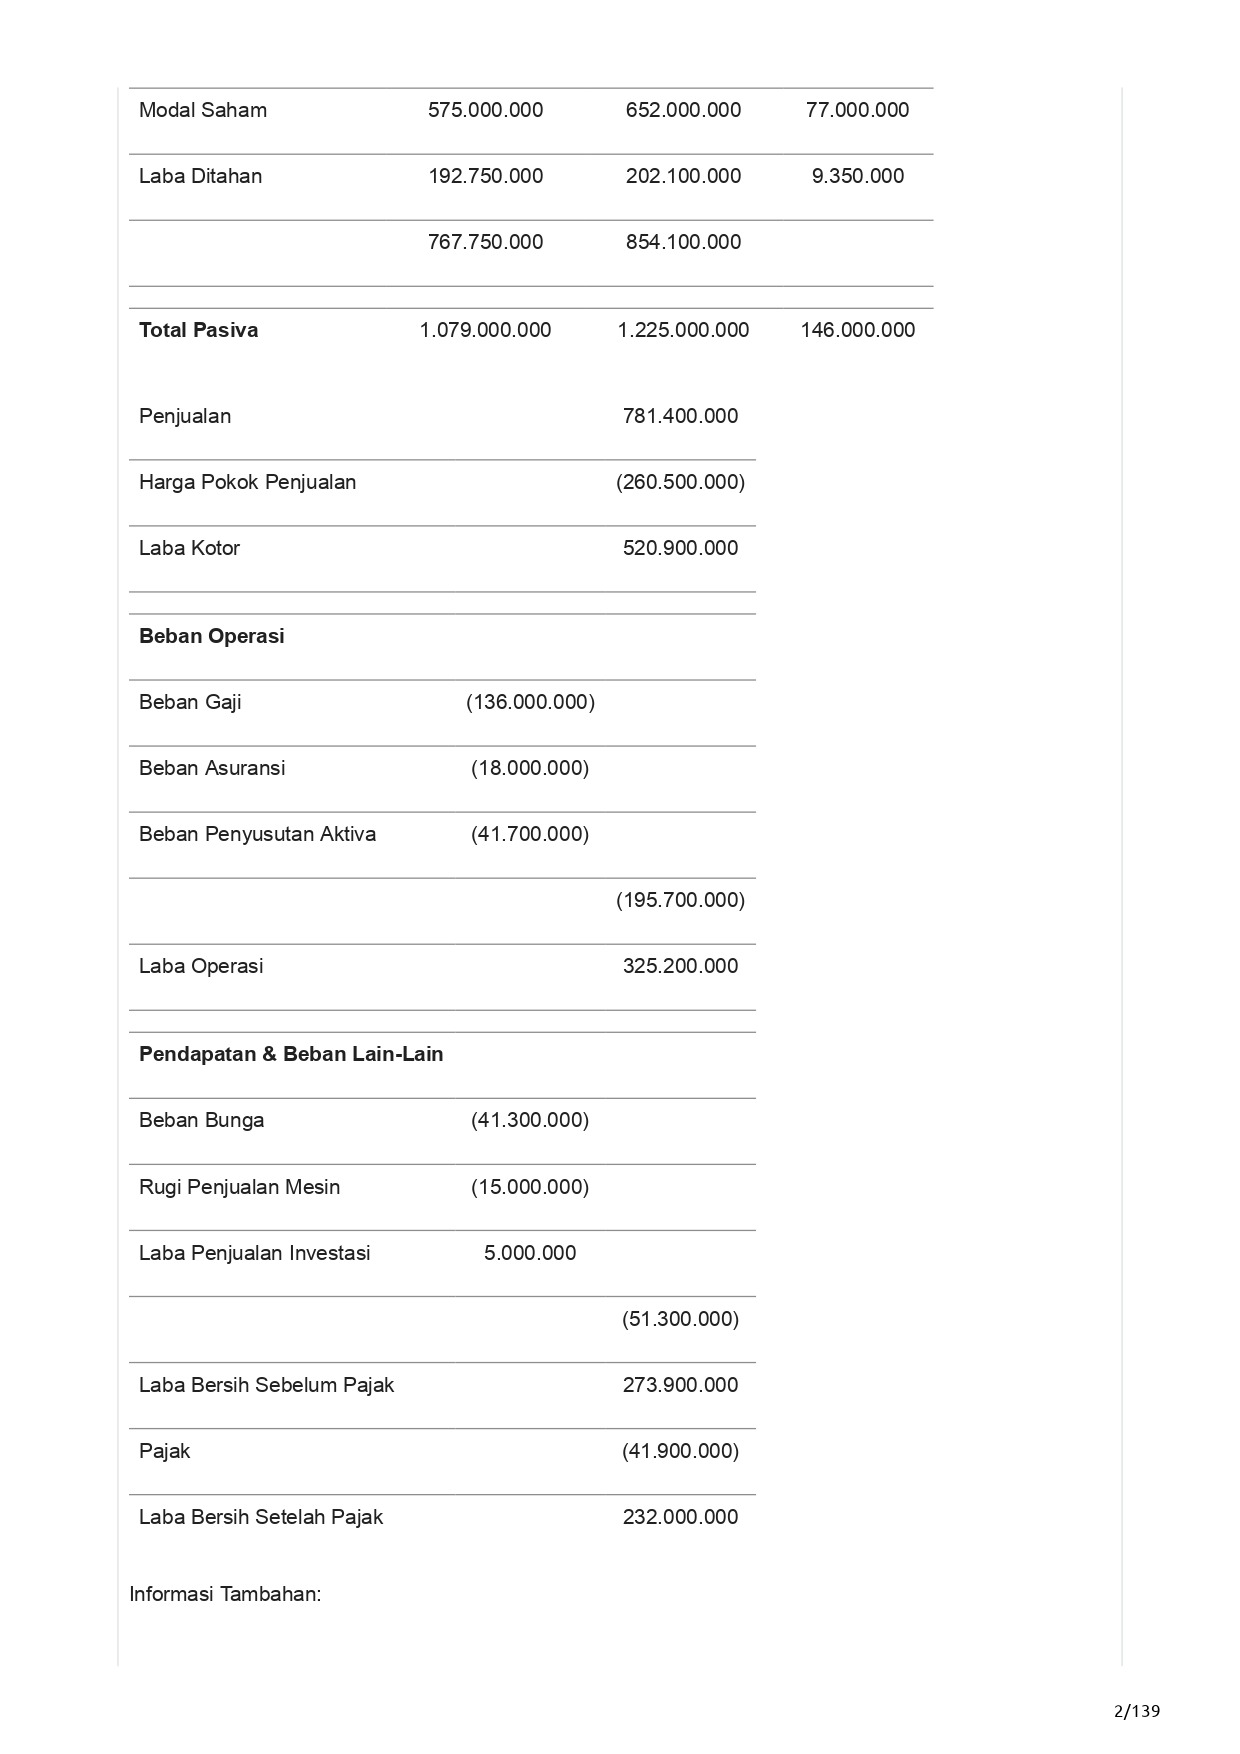
Informasi Tambahan:
- Menjual mesin dengan harga perolehan 125.000.000 seharga 35.000.000 yang telah disusutkan 60% dari harga perolehan.
- Membeli mesin dengan harga perolehan 190.000.000. 30% dibayar tunai, sementara sisanya dibayar dengan mengeluarkan utang obligasi dengan jangka waktu 4 tahun.
- Renovasi bangunan senilai 97.000.000 dibayar tunai.
- Beban penyusutan aktiva tetap sebesar 41.700.000
- Investasi jangka panjang dijual senilai 50.000.000
JAWABAN DISKUSI:
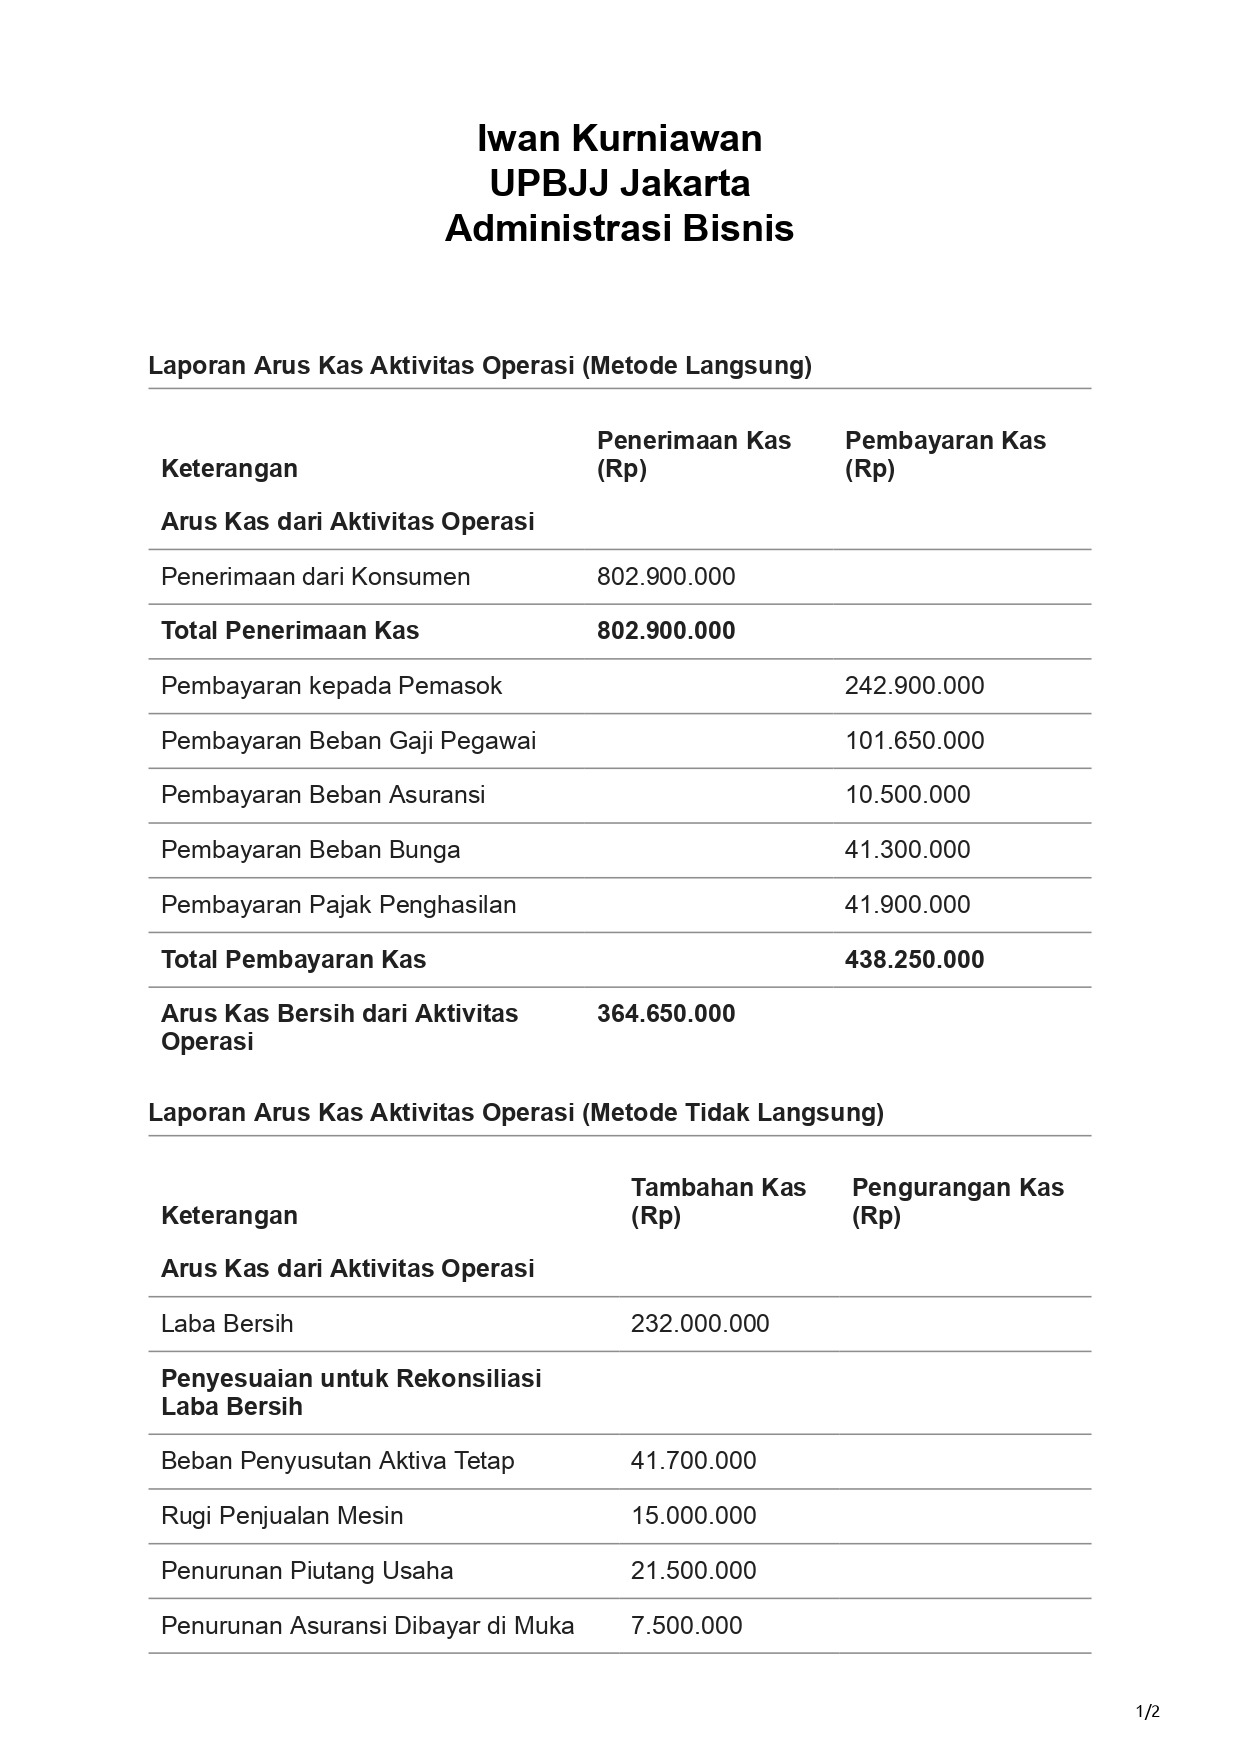
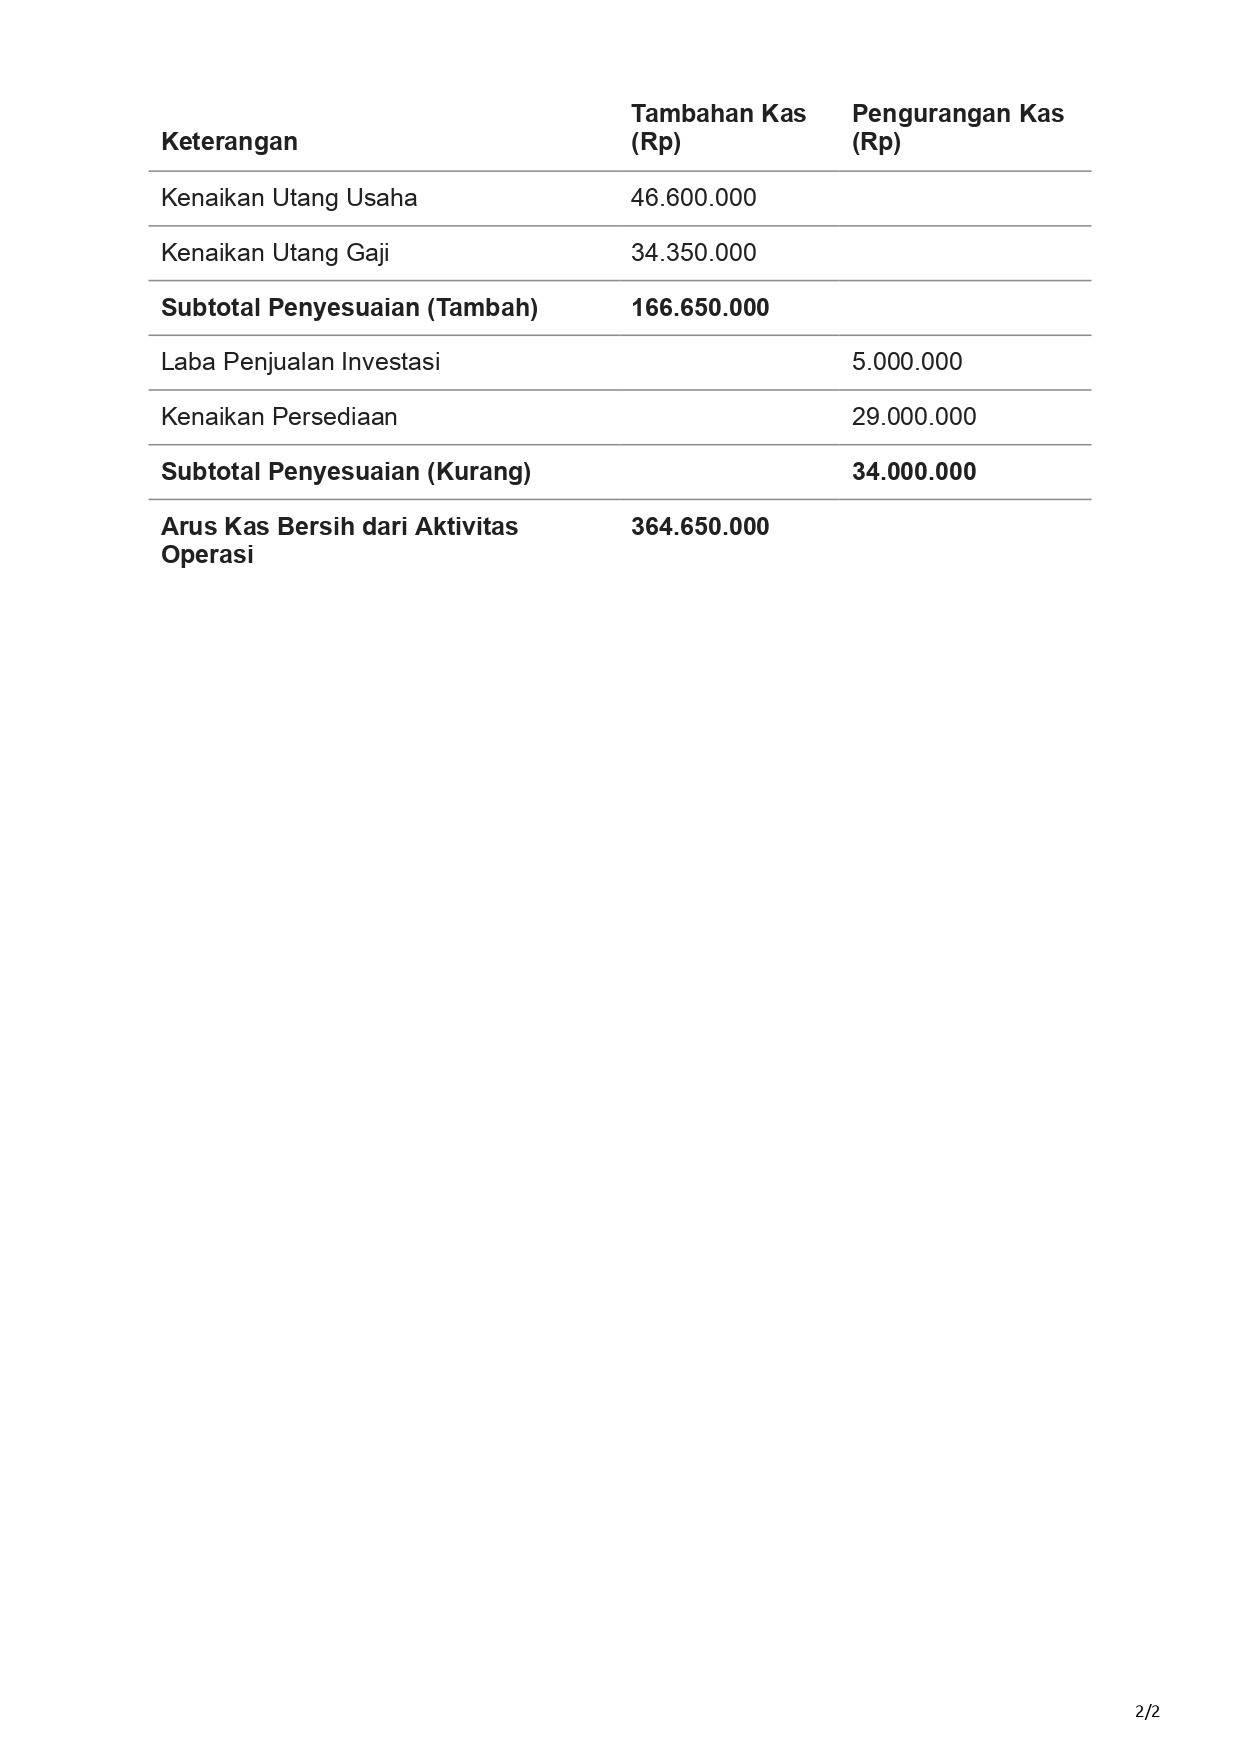
Izin Mengirimkan Hasil Laporan Arus Kas Aktivitas Operasi menggunakan Metode Langsung dan Metode Tidak Langsung melalui file berikut. Terima kasih.
Komentar tutor di atas mengingatkan bahwa penjabaran perhitungan sama pentingnya dengan hasil akhir, dan penjabaran itu sering kamu tuangkan dalam dokumen Word. Lewat bimbingan privat Aksarya, kamu belajar menyusun dokumen Word dengan bantuan AI secara etis dalam dua sesi daring, dengan kamu tetap sebagai penulis dan pengambil keputusan.
Kata Kunci: arus kas operasi, manajemen keuangan, metode langsung, metode tidak langsung, strategi bisnis
Penilaian maksimum:95 (1)
Komentar Tutor:
Terima kasih sudah berpartisipasi kembali dalam forum diskusi sesi 1
Jawaban yang sangat bagus, tapi ma'af saya tidak dapat memberikan nilai optimal karena penjabaran perhitungannya tidak ada.
Sedikit Summary materi dari BMP Halaman 1.35-1.43
Laporan arus kas menurut Ikatan Akuntan Indonesia (2002: 2.4) sebagai berikut:
“Aktivitas Operasi”
Arus kas dari aktivitas operasi terutama diperoleh dari aktivitas penghasil utama pendapatan perusahaan. Oleh karena itu, arus kas tersebut pada umumnya berasal dari transaksi dan peristiwa lain yang mempengaruhi penetapan laba atau rugi bersih. Beberapa contoh arus as dari aktivitas operasi adalah:
a) Penerimaan kas dari penjualan barang dan jasa;
b) Penerimaan kas dari royalti, fees, komisi, dan pendapatan lain;
c) Pembayaran kas kepada pemasok barang dan jasa;
d) Pembayaran kas kepada karyawan;
e) Penerimaan dan pembayaran kas oleh perusahaan asuransi sehubungan dengan premi, klaim, anuitas, dan manfaat asuransi lainnya;
f) Pembayaran kas atau penerimaan kembali (restitusi) pajak penghasilan kecuali jika dapat diidentifikasikan secara khusus sebagai bagian dari aktivitas pendanaan dan investasi;
g) Penerimaan dan pembayaran kas dari kontrak yang diadakan untuk tujuan transaksi usaha dan perdagangan. Aktivitas Investasi.
Kunci dalam membuat cash flow itu:
1. Penggolongan Aktivitas
a. Aset dan Utang Lancar sumber aktivitas operasional
b. Aset Tetap dan Jangka Panjang sumber aktivitas investasi
c. Utang Jangka Panjang dan Ekuitas sumber aktivitas pendanaan
2. Rumus
Kenaikan Aset dan Dividen = Penurunan Kas
(contoh: Nilai Persediaan Naik, berarti kita mengeluarkan kas untuk membeli persediaan)
Penurunan Aset dan Dividen= Kenaikan Kas
(contoh: Nilai Persediaan Turun, berarti kita berhasil menjual persediaan dan otomatis kas kita bertambah)
Sebaliknya
Kenaikan Utang dan Ekuitas = Kenaikan Kas
(contoh: Utang Gaji Naik, berarti kita tidak mengeluarkan kas untuk membayar gaji, sementara ini)
Penurunan Utang dan Ekuitas = Penurunan Kas
(contoh: Utang Gaji Turun, berarti kita mengelurkan kas untuk membayar gaji karyawan).